


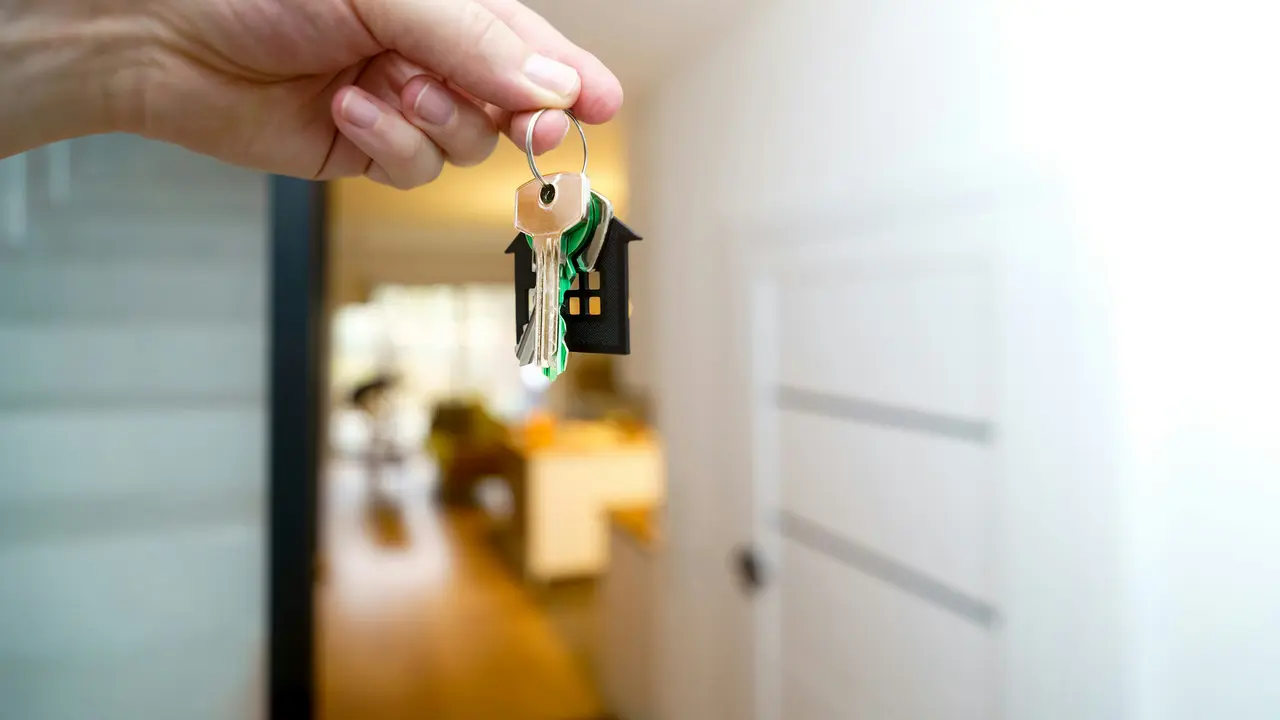
Liputan6.com, Jakarta - Memiliki rumah mungkin menjadi salah satu impian dalam kehidupan seseorang. Dengan memiliki rumah ada sesuatu yang memberikan perlindungan, kenyamanan dan kehangatan untuk berkumpul bersama keluarga. Namun, memiliki rumah terutama di kota besar seperti Jakarta merupakan tantangan bagi seseorang. Hal ini terutama bagi karyawan yang hanya memiliki gaji upah minimum provinsi (UMP). Lalu apakah lebih baik kontrak rumah atau sedini mungkin mengambil cicilan Kredit Pemilikan Rumah (KPR)?
Perencana keuangan mengungkapkan dengan gaji UMP, pilihan memiliki tempat tinggal dengan mengontrak dan mengambil KPR sama-sama memungkinkan, tergantung stabilitas dan kredibilitas individu. Ini karena mengambil KPR dan mengontrak rumah memiliki pertimbangan antara lain biaya, fleksibilitas, dan stabilitas.
Perencana keuangan yang juga merupakan pendiri dan CEO PT Cerdas Keuangan Indonesia, Mohamad Andoko, menonjolkan beberapa biaya yang harus disiapkan sebelum mengambil KPR.
Advertisement
“Tapi kalau dia mau ambil KPR, maka dia harus siapin: satu, DP-nya, uang muka, plus biaya akad, plus notaris, plus BPHTB-nya,” ujar Andoko saat dihubungi oleh Liputan6.com, dikutip Minggu (6/9/2026).
Sebagai alternatif, kontrak atau sewa menjadi cara sebagian orang untuk memiliki tempat tinggal tanpa persiapan biaya yang terlalu besar, namun tetap harus dipertimbangkan juga faktor-faktornya.
"Karena memiliki rumah itu, dia ada biaya-biaya yang harus kita antisipasi. Berbeda dengan kalau kita kontrak rumah. Namun kedua pilihan tersebut, masing-masing itu tetap harus kita bandingkan, kita harus periksa, kita harus evaluasi, supaya cocok enggak dengan situasi, terutama situasi income, situasi pekerjaan kita,” tutur perencana keuangan serta pendiri dan CEO Mitra Rencana Edukasi, Mike Rini Sutikno.
Berikut adalah pertimbangan serta strategi saat ingin memiliki tempat tinggal dengan gaji UMP menurut perencana keuangan.
KPR Menuntut Lebih Banyak Kesiapan Keuangan

Dalam berbagai faktor, terutama keuangan, KPR menjadi pilihan yang lebih menuntut individu yang berpenghasilan UMP. Hal ini lantaran banyak biaya yang harus disiapkan, seperti yang dibeberkan Andoko sebelumnya.
Biaya DP sendiri untuk KPR komersial biasanya berkisar 10-20%. Ini membuat biaya yang harus disiapkan lumayan besar.
"DP tergantung banknya, biasanya ada yang 10%, ada yang 20%, misalnya kalau rumahnya, harga rumahnya Rp 300 juta, maka dia kalau 10% dia harus punya Rp 30 juta, kalau 20% harus punya Rp 60 juta," ujar Andoko.
Stabilitas dan komitmen menjadi hal utama saat ingin mengambil KPR. Pekerjaan kontrak menjadi salah satu risiko karena ketidakstabilannya. Mike mengatakan ketika sudah berstatus sebagai pekerja tetap, penyisihan penghasilan selama dua tahun sudah bisa menutup biaya DP jika dilakukan dengan komitmen yang kuat.
"Begitu sudah aman, kita jadi karyawan tetap, dengan berbagai fasilitas-nya, kita langsung bisa 2 tahun fokus untuk mengumpulkan DP rumah,” ujar dia.
Andoko juga mengatakan, bank akan melihat kredibilitas keuangan pribadi sebagai acuan pemberian kredit, terutama cash flow.
“Biasanya bank itu akan melihat, pada saat dia, ini mampu enggak bayar KPR ya? Misalnya tadi gaji lima, enam juta saja deh. Enam juta, kalau bank biasanya akan minta, dia bisa enggak nyisain 30% dari rekening tiga bulan terakhir atau enam bulan terakhir? Karena bank akan melakukan analisa," ujar dia.
"Kalau ngeliat dari rekeningnya, setiap bulan kayaknya hampir nol, atau cuma sisa berapa, bank enggak akan kasih kredit. Jadi bank akan ngeliat, kalau dia bisa menyisihkan, misalnya berapa juta, 20-30% dari 6 juta," ia menambahkan.
Dia juga menekankan individu harus memastikan seluruh utang yang dimiliki harus di bawah 30% atau bahkan 0% dari pendapatan, yang dalam kasus ini adalah gaji UMP. Ini juga salah satu alasan KPR menjadi sumber stres utang yang lebih besar.
"Dari sisi beban psikologis utang, orang yang sewa itu jauh lebih rendah, stres-nya lebih kecil dibandingkan orang yang KPR, karena dia harus konsisten, komitmen, selama 10-20 tahun ke depan tergantung kontrak KPR-nya,” tutur Andoko.
Namun, yang bisa menjadi pertimbangan adalah cicilan KPR bisa menghasilkan rumah yang secara sah dimiliki di masa depan, sedangkan uang sewa akan lenyap setelah dibayarkan.
Advertisement
Kontrak atau Sewa Tawarkan Fleksibilitas
Meskipun kontrak tidak menghasilkan rumah di akhir layaknya KPR, dengan mengontrak, orang yang memiliki gaji UMR ditawarkan fleksibilitas lebih signifikan.
Karena memiliki tanggung jawab utang dengan bank, maka kestabilan ekonomi menjadi hal yang terikat dengan ketersediaan tempat tinggal. Jika memilih kontrak, sewaktu-waktu terdapat gejolak dalam ekonomi pribadi, bisa memilih tempat lain yang biayanya lebih murah. Faktor lain seperti risiko banjir, macet, dan lainnya juga dapat dikurangi dampaknya saat memilih kontrak rumah.
Mike memperingatkan, kehati-hatian dan ketelitian dalam memilih pekerjaan dan memilih keputusan untuk mengambil KPR adalah hal mutlak.
"Kita mungkin perlu lihat stabilitas dari sisi penggajiannya seperti apa, jadi jangan-jangan kita pada perusahaan baru, yang mungkin belum stabil, kita bisa kena PHK, kita bisa bangkrut begitu ya," ujar Mike.
"Kecuali kita bekerja di perusahaan yang sudah stabil, sudah 20 tahun misalnya berdiri, karyawannya sudah lebih dari 50 misalnya, jadi ada stabilitas dari pemberi kerjanya juga begitu," ia menambahkan.
Kesadaran Finansial Menjadi Kunci

Setelah dibandingkan, kedua perencana keuangan tersebut menyarankan solusi kepada karyawan bergaji UMP yang ingin memiliki tempat tinggal.
Admoko menyarankan untuk tinggal di rumah kontrak selagi menabung untuk KPR untuk memaksimalkan stabilitas sambil membangun pondasi masa depan.
"Sewa dulu sambil dia membangun, untuk bisa minimal dia punya uang mukanya, terus minimal dia punya dana darurat, jangan sampai dia nanti, sudah nyewa KPR, eh ternyata dia di PHK,” tutur Admoko
"Kalau dia punya dana darurat tiga sampai enam bulan, paling tidak dia masih punya kesempatan untuk nyari kerja, itu maksudnya," ia menambahkan.
Selain itu, dia juga menyarankan untuk memiliki penghasilan tambahan dari pekerjaan sampingan, agar dapat menyisihkan lebih banyak uang.
“Jadi untuk bisa memenuhi DP-nya, coba alternatif untuk cari penghasilan lain-lain. Other income itu tujuannya supaya untuk membuat DP-nya lebih cepat,” tutur dia.
Mike juga menyetujui pernyataan yang sama, yakni menabung sambil tinggal di rumah kontrak, terutama saat masih menjadi karyawan bergaji UMR. Mike juga menambahkan bahwa rumah KPR pertama tidak harus rumah impian, dan lebih baik untuk lebih cepat dibanding terlambat memiliki tempat tinggal.
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement