

Liputan6.com, Jakarta - Menyisihkan uang untuk kebutuhan usaha merupakan salah satu cara yang dapat dilakukan pelaku usaha kecil untuk mempersiapkan kebutuhan bisnis di kemudian hari. Dana tersebut, misalnya, dapat digunakan untuk membeli etalase, menambah peralatan produksi, atau memenuhi kebutuhan usaha lainnya.
Namun, menyimpan dana usaha secara terpisah tidak selalu mudah. Uang yang disimpan di rumah dapat tercampur dengan kebutuhan sehari-hari, sementara sebagian pelaku usaha mungkin memilih instrumen penyimpanan dana yang sesuai dengan prinsip syariah. Dalam konteks tersebut, akad wadiah menjadi salah satu skema yang digunakan dalam produk keuangan syariah, khususnya tabungan.
Akad wadiah merupakan salah satu akad dalam transaksi syariah yang berkaitan dengan penitipan harta atau dana. Skema ini menempatkan prinsip amanah sebagai dasar hubungan antara pihak yang menitipkan dan pihak yang menerima titipan.
Advertisement
Lantas, apa yang dimaksud dengan akad wadiah, apa saja jenisnya, dan bagaimana penerapannya dalam produk keuangan syariah? Berikut penjelasannya.
Apa Itu Akad Wadiah?
Secara bahasa, wadiah berasal dari kata dalam bahasa Arab yang berarti titipan. Secara istilah, akad wadiah adalah kesepakatan antara dua pihak, di mana satu pihak menitipkan harta atau dana kepada pihak lain untuk dijaga, sementara pihak yang menerima titipan berkewajiban menjaga dan mengembalikan harta tersebut sesuai kesepakatan.
Selain itu, wadiah juga bebas dari riba dan gharar karena tidak ada unsur bunga maupun spekulasi di dalamnya.
Jadi, prinsip dasar akad ini adalah amanah, di mana pihak yang menerima titipan berkewajiban menjaga apa yang dititipkan sebaik mungkin.
Di Indonesia, ketentuan mengenai wadiah tercantum dalam Kompilasi Hukum Ekonomi Syariah (KHES) Pasal 20 angka 17 yang ditetapkan melalui PERMA Nomor 2 Tahun 2008.
Sebagai salah satu landasan penerapan wadiah dalam instrumen keuangan syariah di Indonesia, terdapat pula Fatwa Dewan Syariah Nasional Majelis Ulama Indonesia Nomor 36/DSN-MUI/X/2002 tentang Sertifikat Wadi'ah Bank Indonesia (SWBI).
Rukun dan Syarat Akad Wadiah
Supaya sah menurut syariat, akad wadiah harus memenuhi beberapa rukun dan syarat. Adapun rukun akad wadiah adalah sebagai berikut:
- Muaddi, yaitu pihak yang menitipkan harta atau dana.
- Wadi'i atau mustauda, yaitu pihak yang menerima dan menjaga titipan.
- Wadiah, yaitu barang atau dana yang dititipkan.
- Shigat atau ijab kabul, yaitu bentuk kesepakatan antara kedua pihak.
Selain rukun, ada juga syarat yang perlu dipenuhi supaya akad ini berjalan sesuai ketentuan syariah, di antaranya yaitu:
- Kedua pihak yang terlibat harus berakal sehat.
- Barang atau dana yang dititipkan harus bisa diserahkan secara fisik.
- Kedua pihak harus sudah balig dan mumayiz atau sudah mampu membedakan hal yang baik dan buruk.
Jika salah satu pihak kemudian kehilangan akal atau meninggal dunia, akad dianggap berakhir karena syarat cakap hukum tidak lagi terpenuhi.
Jenis-Jenis Akad Wadiah
Ada dua jenis akad wadiah yang biasa dipakai dalam praktik keuangan syariah, yaitu wadiah yad amanah dan wadiah yad dhamanah.
1. Wadiah Yad Amanah
Jenis ini bersifat titipan murni. Pihak penerima titipan hanya bertugas menjaga barang atau dana dan tidak diperbolehkan memanfaatkannya untuk kepentingan lain kecuali ada izin dari pemiliknya.
Kalau terjadi kerusakan atau kehilangan yang bukan disebabkan oleh kelalaian penerima titipan, pihak tersebut tidak wajib mengganti.
2. Wadiah Yad Dhamanah
Jenis ini memungkinkan pihak penerima titipan untuk memanfaatkan dana yang dititipkan dengan syarat pihak tersebut tetap harus menjamin pengembalian dana kapan pun pemiliknya memintanya.
Wadiah yad dhamanah adalah jenis yang paling banyak dipakai pada produk tabungan syariah karena sifatnya lebih fleksibel untuk kebutuhan sehari-hari.
Cara Kerja Akad Wadiah
Supaya lebih mudah dipahami, berikut penjelasan lebih detail tentang cara kerja akad wadiah dan contohnya.
- Penitip menyerahkan dana kepada lembaga penerima titipan. Pihak yang memiliki dana atau harta menitipkannya kepada lembaga keuangan syariah yang dipercaya untuk menjaganya.
- Kedua pihak menyepakati shigot atau pernyataan akad. Kesepakatan ini bisa dilakukan secara lisan maupun tertulis dan menjelaskan hak serta kewajiban masing-masing pihak selama dana dititipkan.
- Lembaga menjaga dana sesuai kesepakatan. Selama masa penitipan, lembaga bertanggung jawab menjaga keamanan dana tersebut sesuai jenis wadiah yang disepakati, baik yad amanah maupun yad dhamanah.
- Penitip dapat menarik dana kapan saja. Pemilik dana berhak mengambil kembali titipannya sewaktu-waktu sesuai ketentuan yang berlaku, tanpa perlu menunggu jatuh tempo tertentu.
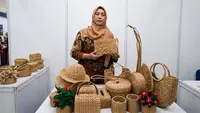
Sebagai ilustrasi, pelaku usaha dapat memisahkan sebagian dana yang disiapkan untuk membeli etalase atau peralatan produksi melalui produk tabungan berbasis wadiah. Dengan pemisahan tersebut, dana usaha tidak tercampur dengan kebutuhan pengeluaran sehari-hari.
Akad Wadiah dalam Produk Keuangan Syariah
Akad wadiah pada dasarnya berkaitan dengan penyimpanan atau penitipan dana. Sementara itu, kebutuhan pembiayaan usaha merupakan transaksi yang memiliki mekanisme akad berbeda.
Salah satu contoh pembiayaan berbasis syariah dapat ditemukan pada PNM Mekaar Syariah. PT Permodalan Nasional Madani (Persero) merupakan lembaga keuangan nonbank milik negara yang tergabung dalam Holding Ultra Mikro bersama BRI dan Pegadaian di bawah Danantara.
Dalam skema pembiayaannya, PNM Mekaar Syariah menggunakan kombinasi multiakad, yaitu Murabahah bil Wakalah yang dipadukan dengan akad wadiah. Kombinasi tersebut memiliki fungsi berbeda dalam transaksi sehingga pembiayaan dan pengelolaan simpanan tetap mengikuti ketentuan akad yang digunakan.
Selain pembiayaan, PNM juga memberikan pendampingan melalui program Pengembangan Kapasitas Usaha (PKU) yang mengusung kampanye Melayani Sepenuh Hati. Kegiatannya mencakup pelatihan pengelolaan keuangan, strategi pengembangan usaha, hingga pemanfaatan teknologi digital.
Seluruh proses pendampingan tersebut dirancang untuk membantu kamu meningkatkan keterampilan dalam mengatur keuangan, memasarkan produk secara lebih luas, serta memanfaatkan teknologi agar usahamu makin maju.
Sebagai catatan penting, PNM tidak pernah menawarkan pinjaman online melalui aplikasi maupun situs web tidak resmi.
Untuk mengajukan pembiayaan PNM Mekaar Syariah, kamu bisa langsung mengunjungi kantor cabang PNM terdekat di kotamu, mengakses situs web resmi PNM, atau menghubungi call center PNM di nomor 1500-654.
Pastikan kamu hanya mengajukan pembiayaan melalui jalur yang benar-benar resmi supaya terhindar dari penipuan yang mengatasnamakan PNM.
(*)
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement