

Liputan6.com, Jakarta - Ketika mengurus pembiayaan berbasis syariah, kamu akan menemukan berbagai istilah akad yang digunakan dalam transaksi. Salah satunya adalah akad mudharabah.
Memahami cara kerja akad tersebut menjadi hal penting sebelum mengajukan pembiayaan. Dengan begitu, kamu dapat mengetahui bagaimana mekanisme pembagian keuntungan sekaligus memahami hak dan kewajiban masing-masing pihak yang terlibat.
Lantas, apa sebenarnya akad mudharabah? Apa saja ciri-ciri, rukun, syarat, hingga jenisnya?
Advertisement
Buat kamu yang berencana mengajukan pembiayaan syariah dengan skema ini, simak penjelasan lengkapnya berikut.
Mengenal Akad Mudharabah, Rukun, dan Syaratnya
Akad mudharabah adalah kerja sama antara pemilik modal dan pengelola usaha di mana pemilik modal menyediakan dana, sedangkan pengelola menjalankan usaha tersebut.
Keuntungan yang dihasilkan kemudian akan dibagi berdasarkan nisbah bagi hasil yang sudah disepakati sejak awal akad.
Dalam konteks perbankan syariah, akad mudharabah juga diatur dalam Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah.
Jika usaha mengalami kerugian, tanggung jawab sepenuhnya berada di pihak pemilik modal. Namun, jika kerugian tersebut disebabkan oleh kelalaian atau kesalahan pengelola, maka pengelola yang harus bertanggung jawab.
Rukun dan Syarat Akad Mudharabah
Setelah mengetahui apa itu akad mudharabah, selanjutnya pahami juga rukun dan syaratnya. Supaya sah menurut syariat, akad ini harus memenuhi beberapa rukun.
Pertama, aqidain, yaitu dua pihak yang berakad, terdiri dari pemilik modal dan pengelola dana. Kedua, ma'qud 'alaih atau objek akad yang mencakup jenis pekerjaan, modal, dan keuntungan yang diperjanjikan. Ketiga, shighat, yakni ijab dan qabul atau pernyataan kesepakatan dari kedua pihak.
Selain rukun, terdapat pula sejumlah syarat yang wajib dipenuhi agar akad berjalan sesuai ketentuan syariah, yaitu:
- Kedua pihak yang terlibat harus cakap hukum, artinya mampu bertindak dan mengambil keputusan secara sah.
- Modal yang diberikan harus berbentuk uang tunai, bukan barang, dan jumlahnya harus jelas sejak awal.
- Modal diserahkan langsung kepada pengelola tanpa ditahan sebagian oleh pemilik dana.
- Nisbah bagi hasil harus disebutkan secara rinci dan disetujui bersama sebelum usaha berjalan.
- Jenis usaha yang dijalankan tidak boleh bertentangan dengan prinsip syariah, misalnya bebas dari unsur riba, judi, dan ketidakjelasan transaksi.
Rukun dan syarat di atas penting untuk diperhatikan supaya kedua pihak punya kejelasan soal hak dan kewajiban masing-masing. Dengan begitu, usaha bisa berjalan lebih adil dan minim potensi sengketa di kemudian hari.
Advertisement
Jenis-Jenis Akad Mudharabah
Berdasarkan tingkat kebebasan pengelolaan dana, akad mudharabah umumnya terbagi menjadi beberapa jenis berikut.
Mudharabah Muthlaqah
Mudharabah muthlaqah adalah kerja sama tanpa batasan. Pada jenis ini, pengelola dana diberikan kebebasan penuh untuk menentukan jenis usaha, tempat usaha, hingga strategi pengelolaan modal selama tidak melanggar prinsip syariah. Jadi, pemilik modal tidak ikut campur dalam operasional usaha sehari-hari.
Mudharabah Muqayyadah
Mudharabah muqayyadah adalah kerja sama dengan batasan tertentu. Pada jenis ini, pemilik modal menetapkan syarat khusus kepada pengelola, misalnya jenis usaha yang boleh dijalankan, lokasi usaha, atau jangka waktu kerja sama.
Artinya, pemilik modal punya lebih banyak kendali, sementara pengelola harus mengikuti batasan yang sudah ditentukan.
Mudharabah Musytarakah
Selain dua jenis di atas, ada juga mudharabah musytarakah. Dalam akad ini, pengelola usaha tidak hanya menjalankan usaha, tetapi juga ikut memberikan sebagian modalnya.
Jadi, pemilik modal dan pengelola sama-sama menyertakan dana untuk menjalankan usaha. Keuntungan kemudian dibagi sesuai kesepakatan yang dibuat dalam akad.
Perbandingan Akad Mudharabah dan Akad Murabahah
Akad murabahah juga merupakan salah satu akad yang banyak digunakan dalam sistem keuangan syariah. Meski sama-sama digunakan untuk membantu memenuhi kebutuhan usaha, mudharabah dan murabahah memiliki cara kerja yang berbeda.
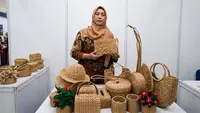
Pada akad mudharabah, pembiayaan diberikan dalam bentuk modal usaha. Misalnya, seorang pengusaha membutuhkan Rp10 juta untuk mengembangkan usaha makanannya.
Pemilik modal menyediakan dana tersebut, sementara pengusaha menjalankan usahanya. Jika usaha memperoleh keuntungan, keuntungan tersebut dibagi sesuai kesepakatan yang telah dibuat sejak awal.
Sementara itu, akad murabahah merupakan pembiayaan dalam bentuk jual beli barang. Misalnya, seorang pengusaha membutuhkan mesin untuk usahanya.
Lembaga pembiayaan membeli mesin tersebut, kemudian menjualnya kepada pengusaha dengan harga yang sudah ditambah margin keuntungan dan disepakati sejak awal. Pengusaha kemudian membayar harga tersebut sesuai jangka waktu yang disepakati.
Jadi, sederhananya, mudharabah digunakan untuk pembiayaan modal usaha dengan sistem bagi hasil, sedangkan murabahah digunakan untuk pembiayaan pembelian barang dengan harga yang telah disepakati sejak awal.
Untuk lebih jelasnya, berikut perbandingan singkat antara kedua akad tersebut:
| Aspek | Mudharabah | Murabahah |
|---|---|---|
| Cara kerja | Kerja sama usaha dengan sistem bagi hasil | Jual beli barang dengan keuntungan yang disepakati |
| Peran lembaga | Memberikan modal usaha | Membeli dan menjual barang yang dibutuhkan |
| Pembayaran | Mengikuti hasil usaha dan kesepakatan bagi hasil | Jumlah pembayaran sudah ditentukan sejak awal |
| Jika usaha rugi | Kerugian ditanggung pemilik modal, kecuali karena kelalaian atau kesalahan pengelola | Kewajiban pembayaran tetap sesuai kesepakatan awal |
| Cocok untuk | Usaha yang membutuhkan modal untuk menjalankan atau mengembangkan usaha | Usaha yang membutuhkan barang, alat, atau bahan untuk kegiatan usaha |
Nah, dari perbandingan di atas, kamu bisa melihat bahwa mudharabah dan murabahah memiliki kegunaan yang berbeda.
Kalau kamu sedang membutuhkan pembiayaan untuk membeli barang atau alat usaha dan ingin mengetahui jumlah pembayaran sejak awal, akad murabahah akan sangat cocok.
Kamu jadi tidak perlu khawatir dengan perubahan jumlah pembayaran karena harga dan margin keuntungan sudah disepakati sejak awal. Dengan begitu, kamu bisa lebih mudah memperkirakan cicilan dan mengatur keuangan usaha selama masa pembiayaan.
Jika akad murabahah sesuai dengan kebutuhan usahamu, kamu bisa mengajukan pembiayaan melalui PNM ULaMM Syariah.
Sebagai lembaga keuangan nonbank milik pemerintah, PT Permodalan Nasional Madani (PNM) beroperasi di bawah kepemilikan Danantara dan merupakan bagian dari Holding Ultra Mikro bersanding dengan BRI serta Pegadaian.
Melalui PNM ULaMM Syariah, kamu bisa memperoleh pembiayaan untuk memenuhi kebutuhan usahamu, seperti membeli stok barang atau kebutuhan usaha lainnya sesuai dengan ketentuan pembiayaan.
Selain memperoleh pembiayaan, kamu juga akan mendapatkan pendampingan untuk mengembangkan usaha.
Sejalan dengan campaign Melayani Sepenuh Hati, PNM melalui program Pengembangan Kapasitas Usaha (PKU) memberikan pelatihan yang mencakup literasi keuangan, usaha, dan digital.
Dengan adanya pendampingan ini, kamu bisa mendapatkan pengetahuan dan keterampilan untuk mengatur keuangan, memasarkan produk, memanfaatkan teknologi, sampai mengembangkan usaha.
Perlu dicatat, PNM tidak menyediakan pinjaman online melalui aplikasi atau website tertentu. Jika kamu tertarik mengajukan pembiayaan melalui PNM ULaMM Syariah, kamu bisa mendatangi kantor cabang PNM di kotamu, mengunjungi website resmi PNM, atau menghubungi call center PNM di 1500-654.
Pastikan kamu selalu menggunakan informasi dan layanan resmi PNM agar terhindar dari pihak yang mengatasnamakan PNM.
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement