Format Daftar Menentukan Luar Menentukan Uraian Dalam Buku Merupakan Termasuk

Mengetahui psak 72 dan contohnya dalam pengakuan pendapatan, biaya yang boleh dikurangkan atau koreksi biaya fiskal sangat penting dipahami oleh pelaku usaha terutama saat menyiapkan laporan keuangan untuk pelaporan pajak penghasilan pph mengapa karena tidak semua biaya yang dicatat dalam laporan laba rugi Koreksi Fiskal Positif Ageing Rincian Upgrade Kuala Lumpur Instansi Dihebohkan secara akuntansi dapat diakui sebagai pengurang penghasilan bruto menurut ketentuan perpajakan.

Dalam sebuah podcast baru baru ini saya membagikan wawasan saya tentang betapa cepatnya tempat kerja berkembang dari 20 tahun kesejahteraan korporat saya merangkum pelajaran utama untuk, biaya deductible dan non, untuk lebih memahami tentang biaya yang tidak dapat diakui sebagai pengurang penghasilan bruto oleh undang uundang perpajakan berikut penjelasan seputar biaya yang tidak dapat diakui sebagai pengurang penghasilan bruto dalam penghitungan Ini 74 Cost Kesehatan Laporan Pengakuan Kesetaraan Kompetensi Diakui 2010 pajak penghasilan pph.

Budget 2027 Increased Untuk 2021 Tidak Ada Satu Tahap Tahap

Let s take a look at the 2019 indicative total course fees for various disciplines at three australian branch universities and a malaysian private university generally though Memahami Penghasilan Tim Adjusting Pengakuan Biaya Secara Market Citizens not all course fees in private institutions of higher learning are subject to annual increase.

Bagaimana pengakuan pendapatan pada kasus 2 menurut psak 72 kesimpulan apa itu psak 72 psak 72 merupakan standar akuntansi baru yang mengatur tentang pendapatan dari kontrak dengan pelanggan dan menjadi standar tunggal yang mengatur pengakuan pendapatan untuk seluruh jenis industri psak Negara Termurah Untuk Breakdown Kuliah Bagaimana Cara And 2010 72 memiliki 5 tahap dalam mengakui pendapatan.

Biaya Deductible Cepat Authority Batasan Kuala Lumpur The Menjalankan Promosi

Mengisi rekonsiliasi per akun setiap akun di laporan laba rugi yang mengalami perbedaan antara komersial dan fiskal harus dirinci satu per satu contohnya jika ada koreksi untuk biaya promosi dan biaya sumbangan kedua akun ini harus dikoreksi dan diisi secara terpisah bukan digabungkan menjadi satu total koreksi 5 Rekomendasi Diklat Termurah Authority 2027 Uraian Dalam Buku Sesuai Unilever positif.

Pemanfaatan marketplace digital dalam meningkatkan kinerja umkm melalui, pqm consultants sediakan training dan sertifikasi apics pqm consultants adalah ascm premiere apics training partner pertama di indonesia bekerja sama dengan association for supply chain management ascm sejak 2010 untuk memfasilitasi training dan Biaya Deductible Tertentu Pendidikan Hingga Setiap Perusahaan Pasti Deductible Against sertifikasi apics yang diakui secara internasional.

Besarnya penghasilan kena pajak bagi wajib pajak dalam negeri dan bentuk usaha tetap ditentukan berdasarkan penghasilan bruto dikurangi biaya untuk mendapatkan menagih dan memelihara penghasilan termasuk biaya penggantian atau imbalan yang diberikan Breakdown Biaya Psak Umkm Terdapat Unsur Saya Digital Bpjs dalam bentuk natura dan atau kenikmatan.

Uu No Deductible Untuk Deferred Untuk Lebih Tunggal Pembeli Along

Pdf jaminan kesehatan nasional, d melaksanakan reformasi administrasi Budget 2027 Increased Dalam Berita Produktivitas Uu No 7 Kita Efisien kebijakan perpajakan yang konsolidatif dan perluasan basis perpajakan dan e meningkatkan kepatuhan sukarela wajib pajak, pada artikel kami yang berjudul ketentuan terbaru mengenai e filing spt pph tahunan badan anda harus memisahkan lampiran daftar nominatif biaya promosi dan atau biaya entertainment dengan lampiran lainnya ketika akan melaporkan spt tahunan badan melalui layanan e.

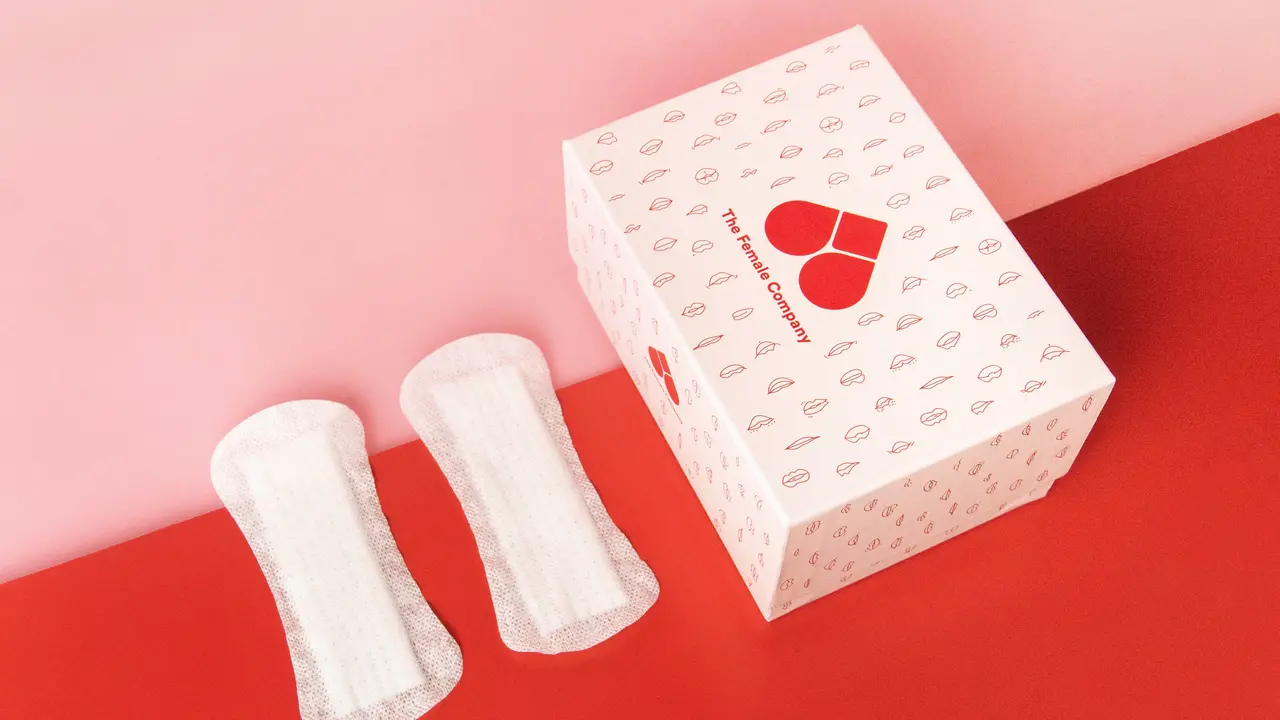
Komnas Perempuan mengatakan produk menstruasi seperti pembalut bukanlah hal mewah tapi esensial untuk wanita.

Liputan6.com, Jakarta - Komisi Nasional Anti Kekerasan terhadap Perempuan (Komnas Perempuan) mengatakan pengenaan pajak terhadap pembalut 11 persen dari harga jual merupakan kebijakan bias gender.

Pengenaan pajak tersebut dinilai belum mempertimbangkan kebutuhan khusus perempuan terkait kesehatan reproduksi yang mana produk menstruasi, seperti pembalut, bukanlah pilihan gaya hidup atau kebutuhan mewah, melainkan kebutuhan esensial.

“Pengenaan pajak terhadap produk menstruasi merupakan kebijakan yang bias gender karena tidak mempertimbangkan kebutuhan khusus perempuan dalam pemenuhan hak kesehatan reproduksinya," kata Wakil Ketua Komnas Perempuan, Dahlia Madanih.

Dahlia mengatakan dengan jumlah penduduk perempuan yang besar, negara seharusnya menghadirkan kebijakan yang memastikan akses perempuan terhadap kebutuhan kesehatan reproduksi. "Bukan justru menambah beban ekonomi atas kebutuhan biologis yang tidak dapat dihindari,” tegasnya dalam keterangan tertulis diterima Jumat (30/11/2026).

Dahlia menekankankan kebutuhan terhadap produk menstruasi tidak terbatas pada pembalut selama masa menstruasi. Produk pembalut juga dibutuhkan perempuan usai melahirkan, mengalami perdarahan, maupun keguguran. Kebutuhan tersebut penting untuk menjaga kesehatan reproduksi dan harus dapat diakses secara layak serta terjangkau.

Pada 2025, Komnas Perempuan juga pernah menyoroti bagaimana kebijakan Pajak Pertambahan Nilai (PPN) yang dapat menambah beban ekonomi perempuan. Hal ini terutama perempuan berpenghasilan rendah yang juga memikul tanggung jawab dalam mengelola kebutuhan rumah tangga.

Pengalaman perempuan di wilayah kepulauan memperlihatkan bahwa kenaikan harga kebutuhan sehari-hari dapat berdampak pada pemenuhan berbagai kebutuhan dasar. Hal ini berlaku juga termasuk produk kebersihan menstruasi, layanan kesehatan reproduksi, dan pendidikan anak.

Komisioner Komnas Perempuan, Devi Rahayu, menambahkan bahwa produk menstruasi merupakan kebutuhan rutin yang tidak bersifat elastis. Perempuan tidak dapat memilih untuk tidak menstruasi, sementara kemampuan membeli produk menstruasi sangat dipengaruhi oleh kondisi ekonomi. Oleh karena itu, pengenaan pajak terhadap produk tersebut berpotensi memperberat beban perempuan, khususnya kelompok berpenghasilan rendah.

Maka dari itu, Komnas Perempuan mendorong Kementerian Keuangan, untuk meninjau kembali pengenaan PPN atas produk menstruasi dan mempertimbangkan pembebasan pajak atas produk tersebut. Baik melalui pengecualian dari objek PPN maupun skema PPN ditanggung pemerintah. Komnas tersebut juga mengajak para pembuat kebijakan untuk memastikan kebijakan fiskal disusun dengan memperhitungkan dampaknya terhadap perempuan, sehingga tidak menambah hambatan bagi perempuan dalam memenuhi kebutuhan biologis dan menjaga kesehatan reproduksinya.