


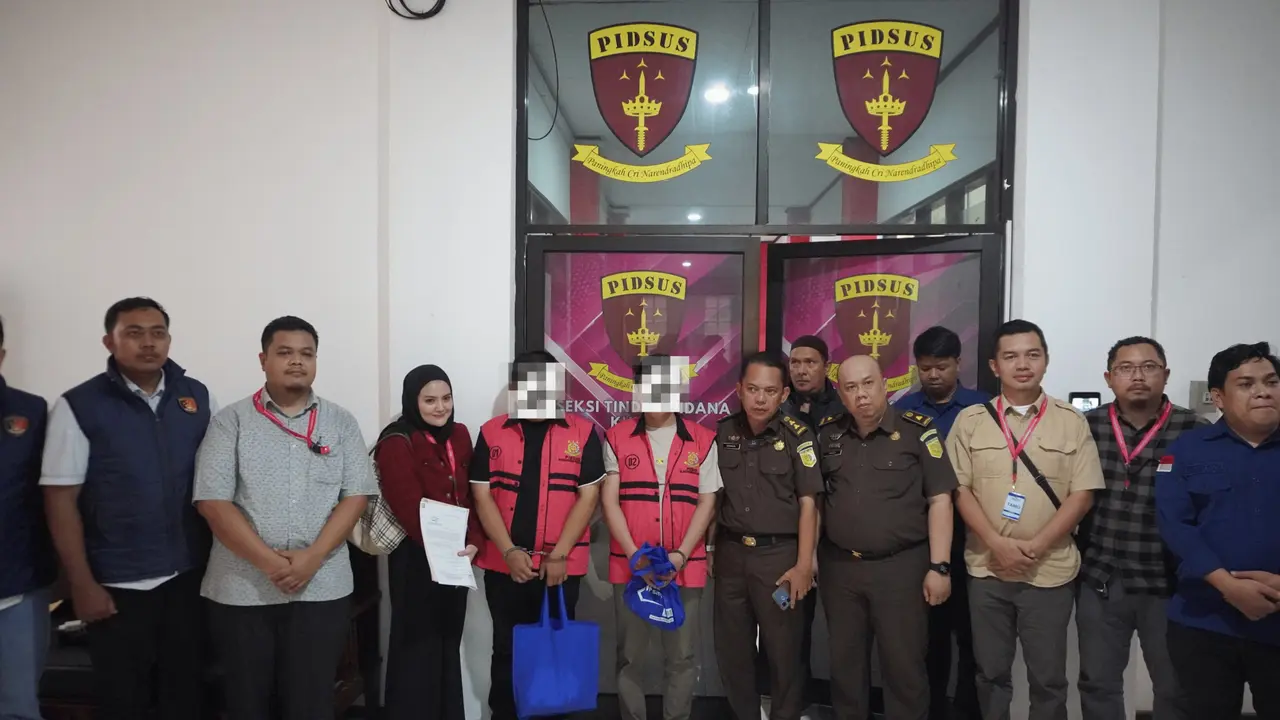
Liputan6.com, Jakarta - Penyidik Pegawai Negeri Sipil (PPNS) Kantor Wilayah Direktorat Jenderal Pajak Kalimantan Selatan dan Tengah (Kanwil DJP Kalselteng) menyerahkan tiga tersangka tindak pidana perpajakan, beserta barang bukti (Tahap II) kepada Kejaksaan Negeri Banjarmasin pada 27–29 Oktober 2026. Perbuatan para tersangka diduga menimbulkan kerugian pada pendapatan negara total sebesar 11.550.363.002.
Ketiga tersangka berinisial MHL, MWN, dan RN diduga melakukan tindak pidana di bidang perpajakan melalui PT WAR dan PT LBS. Berkas perkara para tersangka telah dinyatakan lengkap (P-21) oleh Jaksa Penuntut Umum Kejaksaan Tinggi Kalimantan Selatan.
Kepala Kanwil DJP Kalselteng, Anton Budhi Setiawan, menjelaskan bahwa dalam penanganan perkara tindak pidana di bidang perpajakan, Kanwil DJP Kalselteng senantiasa menjunjung tinggi asas ultimum remedium, yaitu menempatkan hukum pidana sebagai upaya terakhir. Penegakan hukum tersebut dilaksanakan melalui sinergi bersama Koordinator Pengawas (Korwas) PPNS Polda Kalimantan Selatan
Advertisement
“Proses penegakan hukum terhadap Wajib Pajak ini diharapkan dapat menimbulkan efek jera (deterrent effect) sekaligus menjadi sarana edukasi, khususnya bagi Wajib Pajak di lingkungan Kanwil DJP Kalimantan Selatan dan Tengah. Wajib Pajak diharapkan untuk senantiasa melaksanakan hak dan kewajiban perpajakannya secara benar, jelas, dan lengkap berdasarkan sistem self-assessment, di mana Wajib Pajak diberikan kepercayaan penuh untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajak yang terutang,” ujar Anton Budhi.
Dugaan tindak pidana perpajakan melalui PT WAR Tersangka MHL dibantu tersangka MWN selaku Komisaris dan RN selaku Direktur PT WAR diduga secara bersama-sama melakukan tindak pidana di bidang perpajakan melalui PT WAR.
Para tersangka diduga dengan sengaja menerbitkan dan/atau menggunakan faktur pajak, bukti pemungutan pajak, bukti pemotongan pajak, dan/atau bukti setoran pajak yang tidak berdasarkan transaksi yang sebenarnya pada masa pajak September hingga Desember 2022.
Atas dugaan tindak pidana tersebut, MHL, MWN, dan RN dipersangkakan melanggar Pasal 39A huruf a juncto Pasal 43 ayat (1) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang. Perbuatan para tersangka diduga menimbulkan kerugian pada pendapatan negara sebesar Rp 3.311.871.118.
Dugaan Tindak Pidana Perpajakan melalui PT LBS
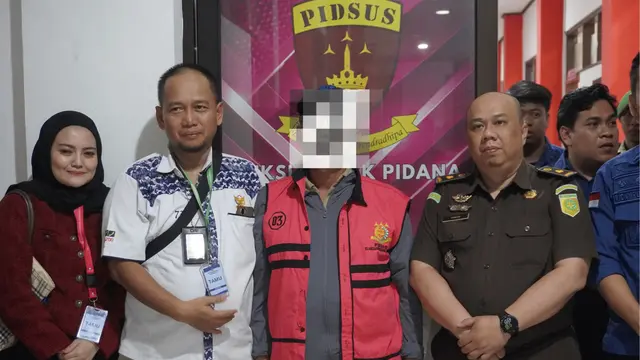
Dalam perkara lainnya, tersangka MHL selaku Direktur PT LBS diduga dengan sengaja menyampaikan Surat Pemberitahuan (SPT) dan/atau keterangan yang isinya tidak benar atau tidak lengkap serta menerbitkan dan/atau menggunakan faktur pajak, bukti pemungutan pajak, bukti pemotongan pajak, dan/atau bukti setoran pajak yang tidak berdasarkan transaksi yang sebenarnya.
Dugaan tindak pidana tersebut dilakukan pada masa pajak Januari hingga Desember 2022. Atas dugaan tindak pidana tersebut, MHL dipersangkakan melanggar Pasal 39 ayat (1) huruf d dan/atau Pasal 39A huruf a Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
Perbuatan tersangka diduga menimbulkan kerugian pada pendapatan negara sebesar Rp 8.238.491.884. Atas dugaan tindak pidana tersebut, para tersangka diancam dengan pidana penjara paling singkat 6 bulan dan paling lama 6 tahun serta denda paling sedikit 2 kali dan paling banyak 4 kali jumlah pajak terutang yang tidak atau kurang dibayar.
"Kanwil DJP Kalselteng berkomitmen untuk terus melaksanakan penegakan hukum di bidang perpajakan secara profesional dan sesuai dengan ketentuan peraturan perundang-undangan. Melalui upaya penegakan hukum yang konsisten, diharapkan kesadaran dan kepatuhan Wajib Pajak semakin meningkat sehingga dapat mendukung optimalisasi penerimaan negara untuk pembangunan dan kesejahteraan masyarakat," tandas dia.
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement